Mentions obligatoires du bulletin de paie : les lignes à vérifier, les informations à exclure
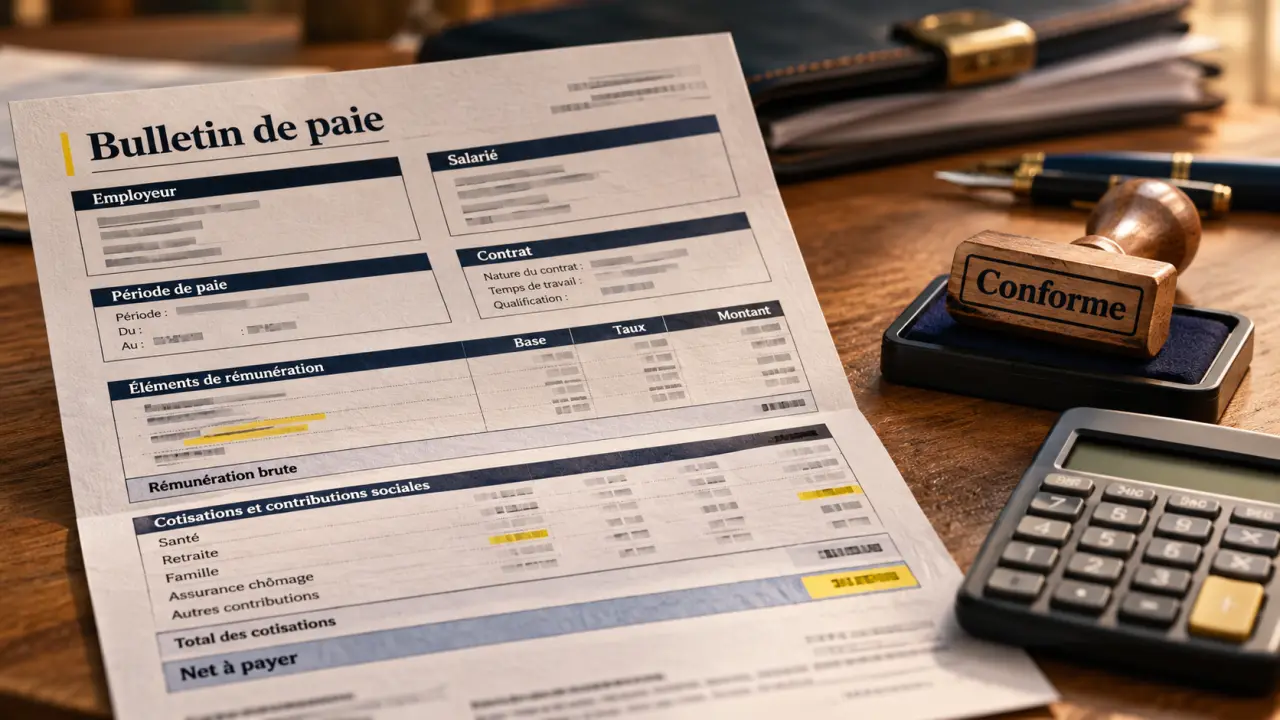
En France, un bulletin de paie doit identifier l’employeur et le salarié, détailler la rémunération, les cotisations et les prélèvements, puis indiquer les montants nets et la date de paiement. Certaines mentions dépendent de la situation du salarié ; d’autres sont interdites. L’article R. 3243-1 du Code du travail fixe le socle des informations exigées, complété par les règles de présentation du modèle réglementaire.
Identifier les parties et justifier le salaire calculé
Les premières mentions obligatoires du bulletin de paie permettent de rattacher la rémunération au bon employeur, au bon salarié et à la bonne période. Elles servent aussi à contrôler les règles conventionnelles appliquées.
Testez vos connaissances sur le bulletin de paie
Répondez aux six questions, puis validez pour découvrir votre score et les réponses correctes.
Employeur, salarié et convention collective
- Employeur : nom et adresse, avec désignation de l’établissement dont dépend le salarié, le cas échéant.
- Identification de l’établissement : numéro SIRET et code APE ou NAF correspondant à son activité.
- Salarié : nom, emploi et position dans la classification conventionnelle, notamment niveau ou coefficient.
- Cadre collectif : intitulé de la convention collective applicable ou, à défaut, référence au Code du travail pour les dispositions relatives aux congés payés et au préavis.
Un intitulé de poste ne remplace pas la classification conventionnelle. Cette dernière permet notamment de vérifier le minimum salarial correspondant à l’emploi exercé. En revanche, le numéro de sécurité sociale du salarié ne fait pas partie des mentions générales obligatoires.
Période, temps de travail et éléments de rémunération
Le bulletin indique la période de paie et le nombre d’heures rémunérées, en distinguant les heures au taux normal des heures supplémentaires ou autrement majorées, avec les taux correspondants. Il précise également la nature et le montant des accessoires de salaire soumis à cotisations : primes, avantages en nature ou autres compléments concernés.
La rémunération brute doit apparaître. Les autres versements et retenues sont identifiés par leur nature et leur montant, notamment la prise en charge des frais de transport domicile-travail. Une ligne globale inexpliquée ne permet pas de comprendre ce qui a réellement été ajouté ou déduit.
Distinguer les cotisations et les différents montants nets
Le passage du brut au paiement ne se résume pas à une soustraction unique. Les cotisations sociales, les remboursements de frais et l’impôt répondent à des règles différentes, ce qui explique la présence de plusieurs montants nets.
Article L3243-2 : l’obligation de remettre un bulletin de paie : Consultez le texte réglementaire encadrant la remise du bulletin de paie par l’employeur lors du paiement du salaire.
| Rubrique | Informations à contrôler | Rôle |
|---|---|---|
| Cotisations et contributions | Assiettes, montants salariaux et patronaux, taux salariaux exigés | Expliquer les prélèvements sociaux |
| Net à payer avant impôt sur le revenu | Montant avant prélèvement à la source | Isoler l’effet de l’impôt |
| Montant net imposable | Montant fiscal et cumuls prévus par le modèle applicable | Identifier la rémunération imposable |
| Prélèvement à la source | Assiette, taux et montant retenu | Justifier l’impôt prélevé |
| Montant net social | Montant calculé selon les règles sociales propres à cette rubrique | Faciliter les démarches liées à certaines prestations sociales |
| Somme effectivement versée | Montant et date de paiement | Rapprocher le bulletin du versement reçu |
L’assiette est la base sur laquelle une cotisation est calculée. Elle peut différer du salaire brut selon le prélèvement concerné. Le bulletin mentionne aussi le total des exonérations et exemptions ainsi que le total versé par l’employeur, qui ne correspond donc pas au salaire reçu par le salarié.
Le montant net social est obligatoire depuis le 1er juillet 2023. Il ne doit être confondu ni avec le net imposable ni avec le net à payer : chacun repose sur un périmètre distinct. Le recopier à partir d’une autre ligne sans appliquer ses règles de calcul peut produire une erreur.
Pour contrôler une variation mensuelle, raisonnez comme devant un ressort : cherchez ce qui a comprimé ou relâché le montant final, plutôt que de regarder uniquement son point d’arrivée. Comparez successivement les heures, le brut, les retenues sociales, les remboursements et le taux d’impôt. Un virement inférieur peut ainsi venir d’un prélèvement fiscal plus élevé sans que le salaire contractuel ait diminué.
Ajouter les mentions conditionnelles sans afficher d’informations interdites
Une rubrique absente n’est pas nécessairement une anomalie : certaines informations ne deviennent obligatoires que lorsqu’un événement se produit. À l’inverse, une information exacte peut rester interdite sur le bulletin.
| Situation | Mention ou règle applicable |
|---|---|
| Forfait en heures ou en jours | Nature et volume du forfait auquel se rapporte la rémunération |
| Salaire non calculé selon la durée du travail | Nature de la base de calcul retenue |
| Congé annuel pendant la période | Dates de congé et montant de l’indemnité correspondante |
| Activité partielle | Nombre d’heures indemnisées, taux appliqué et sommes versées |
| Exercice du droit de grève | Aucune mention permettant d’identifier cet exercice |
| Activité de représentation des salariés | Aucune mention sur le bulletin ; rémunération présentée sur une fiche annexée |
Une retenue liée à une grève doit donc être présentée sous un libellé neutre, sans identifier la grève. Les règles d’interdiction relèvent notamment de l’article R. 3243-2 du Code du travail.
Pour les salariés à domicile et les assistants maternels employés directement par un particulier, le BOSS précise que le nom, l’emploi et la position dans la classification peuvent être facultatifs. Ces exceptions ciblées ne constituent pas une dispense générale de bulletin. Les dispositifs simplifiés doivent être appréciés selon leurs règles propres.
Respecter le modèle, pas seulement la présence des lignes
Un bulletin conforme n’est pas une liste librement réorganisable. Les libellés, l’ordre et le regroupement des informations sont encadrés, notamment par l’arrêté du 25 février 2016 et celui du 31 janvier 2023. Le BOSS indique que deux modèles peuvent être appliqués concomitamment, avec un modèle provisoire utilisable du 1er juillet 2023 au 31 décembre 2026.
Les cotisations de protection sociale sont regroupées en 5 rubriques : santé, accidents du travail et maladies professionnelles, retraite, famille et chômage. Selon le BOSS, une troncature de libellé peut être admise pour gagner de la place ; cela n’autorise pas à remplacer les intitulés réglementaires par des formulations ambiguës.
Les lignes sans objet pour le salarié peuvent être omises dans les conditions prévues. En revanche, supprimer une ligne utile pour alléger visuellement le document n’est pas une méthode de simplification acceptable. La mention « Net à payer avant impôt sur le revenu » bénéficie d’une présentation renforcée, avec une police d’au moins 1,5 fois celle des autres lignes.
Enfin, le bulletin doit mentionner la rubrique consacrée au bulletin de paie sur le portail service-public.fr et inviter le salarié à le conserver sans limitation de durée. Le BOSS précise que la mention de mesdroitssociaux.gouv.fr n’est pas obligatoire.
Vérifier la remise, la conservation et les éventuelles corrections
Le bulletin est remis lors du paiement du salaire, sur papier ou sous forme électronique. Depuis 2017, la dématérialisation est facilitée, mais le salarié peut s’y opposer. Le ministère de l’Économie prévoit une information un mois avant la première émission électronique, ou lors de l’embauche ; l’opposition prend effet au plus tard dans les trois mois.
L’employeur conserve un double pendant 5 ans. Cette obligation est distincte de la disponibilité électronique : Service-Public indique une disponibilité pendant 50 ans ou jusqu’à six ans après le départ à la retraite ; le ministère présente cette seconde échéance comme allant jusqu’aux 75 ans du salarié. Le salarié est, lui, invité à conserver ses bulletins sans limitation de durée.
Pour un dernier contrôle, rapprochez le bulletin du contrat, des heures effectuées, des congés et du virement bancaire. En cas d’écart, demandez une explication précise puis, si nécessaire, un bulletin rectifié. La réception du document ne vaut pas acceptation de son exactitude : les demandes portant sur le salaire relèvent en principe d’un délai de trois ans.
- Mentions obligatoires du bulletin de paie : les lignes à vérifier, les informations à exclure - 22 novembre 2026
- Service d’enregistrement des ressources humaines : le bon interlocuteur selon votre démarche - 21 novembre 2026
- Paiement intérim : date annoncée, virement absent et démarches pour obtenir sa paie - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Laminutedudroit.fr : comment tirer parti de ce média juridique en ligne
 Lettre de motivation agent de sécurité : modèle, conseils et exemples concrets
 Mon sesame ubs : guide complet pour activer, comprendre et sécuriser votre accès
 BTS Gestion de la PME : quels débouchés réels et salaires après le diplôme ?