Le chiffre d’affaires ne suffit pas pour choisir une mutuelle santé collective en 2024
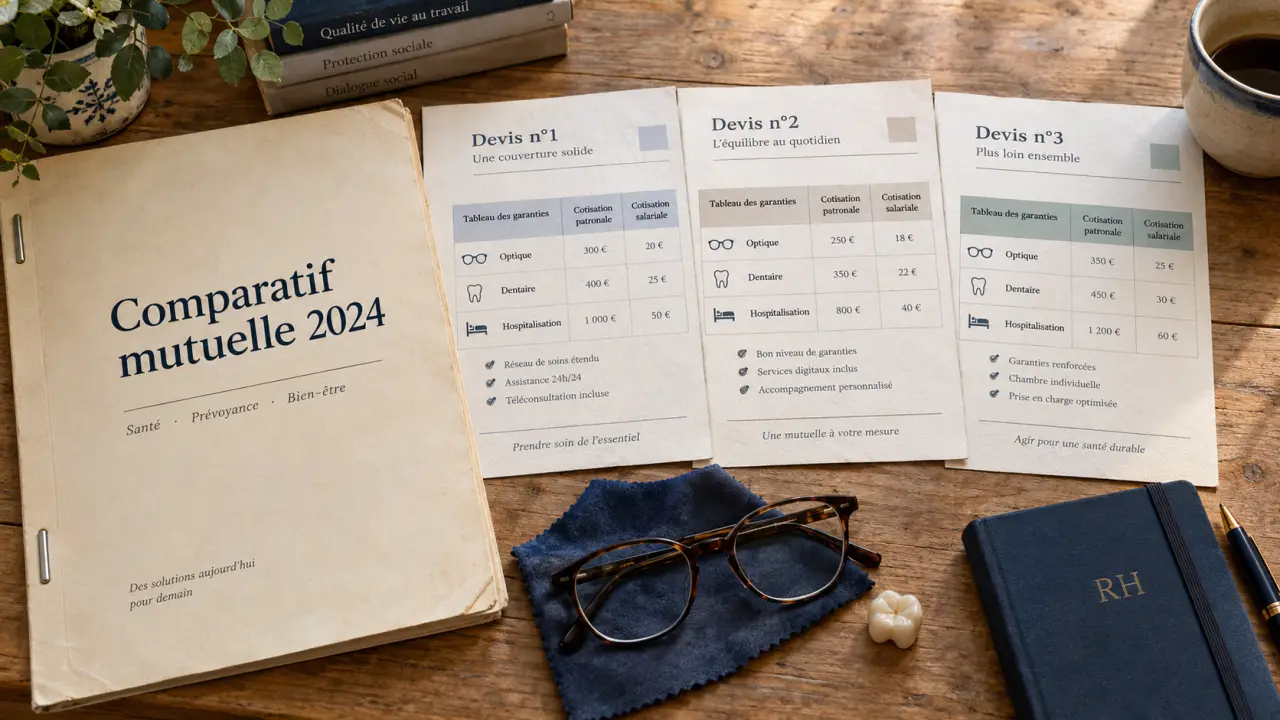
Pour comparer une mutuelle santé collective en 2024, il faut mettre en concurrence des devis établis sur le même cahier des charges. Une offre adaptée à une TPE composée de salariés jeunes peut être trop limitée pour une PME confrontée à des besoins élevés en optique, en dentaire ou en hospitalisation. Le prix compte, mais le reste à charge, la gestion administrative et la conformité du contrat pèsent aussi dans la décision.
Les grands organismes à repérer dans un comparatif de mutuelle collective
Les groupes les plus visibles sur le marché de la complémentaire santé ne proposent pas tous les mêmes contrats ni la même qualité de gestion. Leur taille peut rassurer sur leur capacité à administrer un grand nombre d’adhésions et sur l’étendue de leurs services. Elle ne permet toutefois pas de déduire le niveau des garanties ou le tarif obtenu par votre entreprise.
| Organisme ou groupe | Indicateur disponible pour 2024 | Ce que cet indicateur permet de comprendre | Ce qu’il ne permet pas de conclure |
|---|---|---|---|
| Groupe Vyv | 6,11 milliards d’euros de chiffre d’affaires | Le poids d’un acteur majeur de la complémentaire santé | La qualité ou le prix d’un contrat collectif précis |
| Malakoff Humanis | 3,81 milliards d’euros de chiffre d’affaires | La présence d’un groupe important sur le marché | Le niveau de remboursement adapté à vos salariés |
| Axa France | 3,57 milliards d’euros de chiffre d’affaires | La capacité d’un grand assureur à proposer des offres entreprises | La simplicité de gestion ou les exclusions du devis |
| Groupe April | 860 millions d’euros de chiffre d’affaires et 15 000 courtiers partenaires annoncés | L’ampleur de son réseau de distribution | Le rapport entre les garanties et les cotisations de votre formule |
Groupe Vyv, Malakoff Humanis, Aésio, AG2R La Mondiale, Allianz et Axa peuvent donc figurer dans une mise en concurrence, selon les interlocuteurs accessibles à l’entreprise. Le chiffre d’affaires mesure une taille, pas une performance contractuelle. Pour départager les propositions, comparez les remboursements, les plafonds, les services et la cotisation réellement payée par l’employeur et par le salarié.
Le socle obligatoire : ce que l’employeur doit sécuriser
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective à ses salariés, sauf dans les situations de dispense prévues. Il finance au minimum 50 % de la cotisation. La convention collective, un accord de branche ou un accord d’entreprise peut imposer des garanties plus favorables ou une contribution patronale supérieure. Cette vérification doit précéder toute demande de devis.
Panier minimal et contrat responsable
Le contrat doit notamment couvrir le ticket modérateur sur les soins remboursables, le forfait journalier hospitalier ainsi qu’un niveau minimal de prise en charge en optique et en dentaire. Un contrat responsable s’inscrit également dans le dispositif 100 % Santé, qui vise à limiter le reste à charge sur certains équipements optiques, dentaires et auditifs.
Ce socle est indispensable, mais il ne répond pas à tous les besoins. Les salariés qui consultent des spécialistes pratiquant des dépassements d’honoraires ou qui choisissent des équipements hors panier peuvent avoir besoin de garanties renforcées. Le tableau du contrat doit donc être lu poste par poste, et pas seulement à partir de la mention « contrat responsable ».
Dispenses, ayants droit et portabilité
L’adhésion est en principe obligatoire lorsque le régime collectif est mis en place comme tel. Certaines situations permettent toutefois de demander une dispense d’affiliation, par exemple lorsqu’un salarié est déjà couvert par ailleurs, lorsqu’il dispose d’un contrat court ou lorsqu’il travaille à temps partiel dans certaines conditions. La demande et les justificatifs doivent être formalisés et conservés.
La couverture des ayants droit n’est pas automatiquement obligatoire. Elle dépend de l’acte de mise en place et du contrat retenu. En cas de rupture du contrat de travail ouvrant droit à l’assurance chômage, le salarié peut bénéficier de la portabilité des droits, sous conditions. Ces règles doivent être expliquées dès l’affiliation pour éviter les incompréhensions au moment du départ.
Comparer les garanties sans se perdre dans les pourcentages
Deux tableaux de garanties peuvent afficher des pourcentages proches et produire des remboursements très différents. Un taux de 100 % correspond généralement à la base de remboursement de la Sécurité sociale. Il ne couvre donc pas nécessairement les dépassements d’honoraires. Pour les soins courants, l’Assurance Maladie rembourse généralement 70 % de cette base. Pour l’hospitalisation, elle prend en charge 80 % des frais. La complémentaire intervient selon les garanties souscrites.
- Soins courants : vérifiez les consultations de spécialistes, les actes techniques et le niveau de prise en charge des dépassements d’honoraires.
- Hospitalisation : examinez les frais de séjour, les honoraires, la chambre particulière, le lit d’accompagnant et l’assistance. Le forfait journalier hospitalier cité dans les garanties est de 20 €.
- Optique, dentaire et audition : distinguez les équipements relevant du 100 % Santé des forfaits applicables hors panier. Les prothèses dentaires et les appareils auditifs peuvent créer des écarts importants entre deux contrats.
- Services : évaluez le tiers payant, le réseau de soins, la téléconsultation, l’assistance et l’accompagnement social. Ces prestations influencent l’usage quotidien du contrat.
Pour mesurer l’intérêt d’une formule, projetez-la sur les dépenses réelles des salariés. Une paire de lunettes, une couronne, une maternité ou une hospitalisation font rapidement apparaître les limites d’une couverture. Une formule légèrement plus chère peut réduire davantage le reste à charge si elle propose des forfaits cohérents et un réseau de soins réellement accessible.
Pourquoi le tarif varie selon l’entreprise et les salariés
Il n’existe pas de prix unique pour une mutuelle d’entreprise. La cotisation dépend du niveau de garanties, de l’effectif, de la structure démographique, de la situation familiale couverte, de l’implantation géographique, du secteur d’activité et parfois de la sinistralité. Une offre tarifée pour une grande entreprise ne se transpose donc pas automatiquement à une TPE.
| Profil d’entreprise | Priorité de comparaison | Point de vigilance |
|---|---|---|
| TPE | Socle conforme, budget maîtrisé et accompagnement à l’affiliation | Éviter une formule économique qui couvre mal les postes essentiels |
| PME | Équilibre entre options, couverture familiale et services RH | Comparer la cotisation isolé/famille et la part patronale réelle |
| Entreprise multi-sites | Réseau de soins, tiers payant et gestion digitale homogène | Tester les parcours salariés et les délais de traitement |
Pour évaluer le budget, séparez le coût total du contrat, la cotisation patronale et la cotisation salariale. Une participation employeur supérieure au minimum légal peut soutenir le pouvoir d’achat et l’attractivité de l’entreprise. À l’inverse, financer une couverture renforcée pour tous sans analyser les besoins peut conduire à de la sur-assurance et alourdir inutilement le budget.
Une méthode de devis qui rend les offres vraiment comparables
Avant de solliciter les organismes, rassemblez les éléments qui influencent la tarification : effectif, catégories de salariés, âge moyen, localisation, convention collective, souhait de couvrir les ayants droit, budget employeur et garanties déjà en place. Préparez ensuite deux ou trois niveaux de couverture identiques à soumettre à chaque interlocuteur : un socle conventionnel, une formule équilibrée et une formule renforcée.
- Vérifiez les obligations issues de la branche et l’acte de mise en place envisagé, notamment la décision unilatérale de l’employeur si elle est utilisée.
- Demandez des devis sur une base homogène, avec le même périmètre de salariés et les mêmes options familiales.
- Comparez les remboursements sur des scénarios concrets : consultation d’un spécialiste avec dépassement, hospitalisation avec chambre particulière, équipement optique et prothèse dentaire.
- Contrôlez les plafonds annuels, les exclusions, les éventuels délais de carence, les conditions de résiliation et les modalités de revalorisation.
- Évaluez la gestion : espace RH, transmission à la paie, tiers payant, réseau de soins, assistance et interlocuteur dédié.
Le meilleur comparatif de mutuelle santé collective en 2024 est celui qui confronte des garanties identiques pour une population identique. Demander plusieurs devis est utile, à condition de ne pas retenir uniquement la cotisation affichée. Une économie apparente peut se transformer en reste à charge durable pour les salariés si les plafonds sont bas ou si les postes de soins les plus utilisés sont mal couverts.
- Le chiffre d’affaires ne suffit pas pour choisir une mutuelle santé collective en 2024 - 7 octobre 2026
- Contrat de travail à durée déterminée PDF : adaptez le modèle avant de signer - 6 octobre 2026
- Date limite du paiement du salaire : aucune date fixe, mais une paie doit rester régulière - 5 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance moyens de paiement lcl : garanties, tarifs et limites à connaître
 Calcul du solde de tout compte : 6 mois ou 3 ans pour contester selon votre signature
 SWOT personnel : 4 quadrants pour maîtriser votre carrière et éviter 3 erreurs fatales
 Déclaration tardive d’accident du travail : comment régulariser votre dossier et préserver vos droits