Mutuelle ou prévoyance : quelle protection pour éviter de perdre plus de la moitié de ses revenus ?
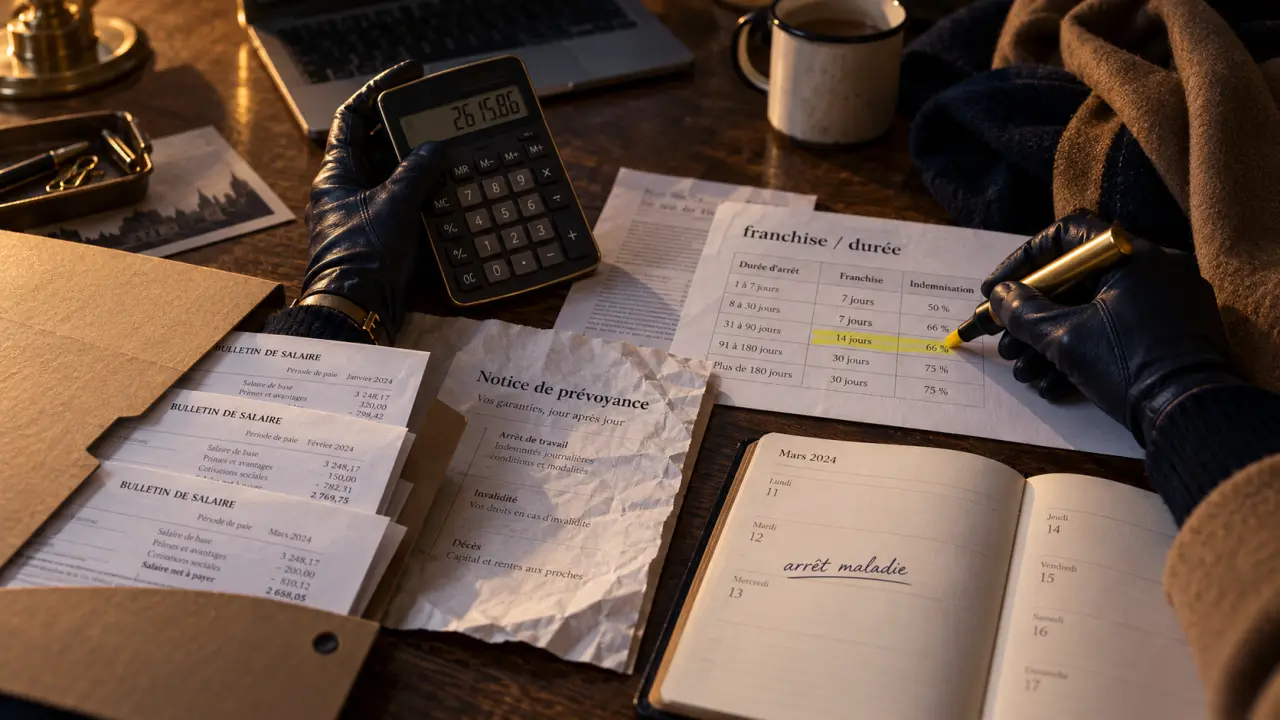
En cas d’arrêt de travail, les revenus peuvent diminuer rapidement, surtout lorsque l’absence se prolonge. La recherche d’une « mutuelle maintien de salaire » traduit souvent une inquiétude légitime : les indemnités versées ne remplacent pas automatiquement le revenu habituel. Pour choisir une protection adaptée, il faut distinguer la mutuelle santé de la prévoyance, puis vérifier ce que couvrent déjà la Sécurité sociale et l’employeur.
Mutuelle, prévoyance et maintien de salaire : ne pas confondre les garanties
Une mutuelle santé rembourse tout ou partie des dépenses de soins restant après l’Assurance Maladie : consultations, pharmacie, hospitalisation, optique ou dentaire selon le contrat. Elle ne sert pas, en principe, à compenser une baisse de rémunération pendant un arrêt.
Comprendre les indemnités journalières en arrêt maladie : Découvrez les conditions, le délai de carence et le montant des indemnités journalières versées par la Sécurité sociale, ainsi que les règles de maintien du salaire.
Le maintien de salaire désigne le revenu qui continue d’être versé pendant une incapacité de travail. Il peut provenir de plusieurs intervenants : les indemnités journalières de la Sécurité sociale, un complément légal ou conventionnel de l’employeur, puis une garantie de prévoyance collective ou individuelle. L’expression « mutuelle maintien de salaire » est donc courante, mais le produit recherché est le plus souvent une assurance de prévoyance, aussi appelée assurance perte de revenus.
Cette distinction compte lors de la comparaison des contrats. Une bonne couverture santé ne compense pas le loyer, les échéances de crédit ou les dépenses du foyer lorsque les revenus diminuent. À l’inverse, une prévoyance peut prévoir des prestations en cas d’incapacité temporaire de travail (ITT), d’invalidité permanente (IP), voire de décès ou de perte totale et irréversible d’autonomie (PTIA).
Ce qui est réellement versé pendant un arrêt de travail
La Sécurité sociale et l’employeur : une protection qui peut décroître
Pour un salarié du privé, les indemnités journalières de la Sécurité sociale (IJSS) correspondent à 50 % du salaire journalier de base, dans la limite d’un plafond fixé à 1,4 fois le SMIC. Elles sont habituellement précédées d’un délai de carence de 3 jours, sauf dans certaines situations particulières, comme certaines affections de longue durée.
Lorsque les conditions sont réunies, notamment une ancienneté minimale d’un an, l’employeur doit compléter cette indemnisation. Le socle légal prévoit 90 % du salaire brut pendant 30 jours, puis 66,66 % pendant les 30 jours suivants. La durée augmente de 10 jours tous les 5 ans d’ancienneté, avec un maximum de 90 jours. Une convention collective, un accord d’entreprise ou un régime de prévoyance collectif peut toutefois être plus favorable. Il faut donc consulter ces documents avant de souscrire seul.
| Étape | Intervenant principal | Repère de couverture |
|---|---|---|
| Début d’arrêt | Salarié puis Sécurité sociale | 3 jours de carence dans le cas général |
| Indemnisation courante | Sécurité sociale | IJSS à 50 % du salaire journalier de base, plafonnées |
| Complément de droit commun | Employeur | 90 % pendant 30 jours, puis 66,66 % pendant 30 jours |
| Arrêt prolongé ou reste à charge | Prévoyance collective ou individuelle | Selon la franchise, le plafond et les garanties souscrites |
La bonne question : quel revenu reste-t-il après vos charges fixes ?
Le taux affiché ne suffit pas à évaluer le risque. Il faut raisonner en reste à vivre : revenu net réellement perçu, crédit immobilier, pension alimentaire, frais de transport, garde d’enfants et charges professionnelles éventuelles. Une personne peut conserver une part importante de son salaire brut tout en rencontrant une difficulté de trésorerie concrète.
Un arrêt de travail crée un écart qui peut s’aggraver au fil des mois. Une prime non maintenue, une échéance annuelle ou des cotisations professionnelles peuvent déséquilibrer le budget avant même que les économies ne soient épuisées. Établir un budget d’arrêt sur trois, six et douze mois permet de choisir une indemnité cohérente, plutôt que de viser arbitrairement « 100 % du salaire ».
Salarié, fonctionnaire, indépendant ou militaire : des besoins différents
Le statut professionnel détermine les règles applicables et le niveau de protection apporté par une assurance complémentaire. Il faut donc vérifier son régime avant de comparer une mutuelle maintien de salaire.
- Salarié du privé : il doit vérifier les IJSS, les dispositions de sa convention collective et le contrat de prévoyance de l’entreprise. Les primes, commissions et éléments variables ne sont pas toujours couverts.
- Fonctionnaire ou agent public : le traitement indiciaire peut être maintenu à 90 % pendant les 3 premiers mois, puis à 50 % pendant les 9 mois suivants. Les indemnités et les primes peuvent obéir à des règles propres à l’employeur public.
- Indépendant, TNS ou profession libérale : il ne bénéficie pas d’un complément employeur. Son activité peut continuer à générer des charges alors que ses revenus diminuent. Une indemnité forfaitaire mensuelle, choisie à la souscription, permet de définir plus clairement le budget personnel et professionnel à protéger.
- Militaire : la solde peut être maintenue à 90 % pendant 6 mois, tandis que certaines primes disparaissent plus rapidement. Les risques liés aux missions et aux conditions d’exercice nécessitent une lecture attentive des exclusions.
Pour les indépendants, la priorité consiste à séparer les besoins : quelle somme doit financer le foyer, et quelle somme doit couvrir le cabinet, l’atelier ou les cotisations incompressibles ? Une garantie unique peut être insuffisante si elle ne tient pas compte de ces deux postes.
Comparer une assurance maintien de salaire sans se laisser tromper par le taux affiché
Indemnitaire ou forfaitaire : deux logiques de versement
Une garantie indemnitaire verse un complément calculé selon la perte de revenus constatée, avec un plafond pouvant aller jusqu’à 100 % du revenu assuré selon le contrat. Elle suppose de justifier les prestations perçues et évite généralement la surindemnisation. Une garantie forfaitaire prévoit un montant fixe en euros, défini dès l’adhésion. Elle peut convenir aux travailleurs non salariés dont les revenus et les régimes sociaux sont hétérogènes.
Le choix dépend de la régularité des revenus, de l’existence d’une prévoyance employeur et de la part des primes à protéger. Demandez si le plafond porte sur le salaire de base, le revenu net, le traitement ou l’ensemble des rémunérations assurables.
Les clauses qui font la différence lors d’un sinistre
Comparez les offres ligne à ligne, en vérifiant notamment :
- la franchise avant le début des versements et le délai d’attente après l’adhésion, qui peut atteindre 6 mois hors accident ;
- la durée maximale d’indemnisation : jusqu’à 5 ans pour l’ITT dans certains contrats, mais parfois limitée à 1 an pour les maladies non objectivables ;
- les exclusions liées aux affections antérieures, aux sports, aux risques professionnels ou aux troubles psychiques ;
- la définition de l’incapacité : impossibilité d’exercer son métier précis ou toute activité rémunérée ;
- la prise en charge de l’invalidité, des primes perdues, de l’assistance à domicile ou d’un temps partiel thérapeutique.
Construire une protection adaptée avant d’en avoir besoin
La souscription intervient généralement entre 18 et 65 ans, sous réserve des conditions propres à l’assureur, de l’activité exercée et de l’absence d’arrêt de travail en cours. Attendre une fragilité de santé rend la couverture plus difficile à obtenir et peut conduire à des exclusions ou à une surprime. Mieux vaut étudier le besoin lorsque la situation professionnelle est stable.
Commencez par réunir trois éléments : vos trois derniers bulletins de salaire ou déclarations de revenus, la notice de prévoyance de votre employeur et votre convention collective. Calculez ensuite le montant mensuel minimal indispensable au foyer. Comparez enfin plusieurs devis à garanties équivalentes, sans isoler le prix de la cotisation du niveau de franchise et des exclusions.
Une assurance maintien de salaire efficace n’a pas vocation à enrichir l’assuré pendant un arrêt. Elle doit éviter qu’une maladie, un accident ou une invalidité ne transforme une période de soins en urgence financière. La formule la plus pertinente est celle qui complète les protections déjà en place et laisse les charges essentielles financées.
Articles qui pourraient vous intéresser :
 Versement santé et mutuelle d’entreprise : Fonctionnement
 Tableau comptable Excel gratuit : 5 onglets indispensables pour piloter votre activité
 Calculer son taux horaire : brut, net et charges à ne pas mélanger
 Bulletin de paie Excel avec formules : calcul du brut, du net social et du prélèvement à la source