Mutuelle d’entreprise : garanties minimales, dispenses et suivi RH
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective et financer au moins 50 % de la cotisation obligatoire. Pour les RH, la conformité dépend aussi des garanties choisies, de l’affiliation des salariés et du suivi des dispenses. Il faut pouvoir expliquer la couverture et démontrer que le régime est correctement administré.
Poser le cadre avant de choisir le contrat
L’obligation de complémentaire santé collective concerne les entreprises privées dès le premier salarié. Les CDI, les CDD et les apprentis sont concernés, sous réserve des dispenses autorisées. La couverture des ayants droit dépend des dispositions applicables : elle n’est pas systématiquement obligatoire.
Avant de choisir un contrat, examinez la convention collective et les accords de branche. Ils peuvent prévoir des garanties ou un financement plus favorables que le minimum légal. Le régime se met en place selon les voies prévues par les textes : accord collectif, ratification d’un projet par les salariés ou décision unilatérale de l’employeur, selon la situation.
L’acte fondateur doit préciser les bénéficiaires, les garanties, la répartition des cotisations et les dispenses applicables. Vérifiez ensuite sa cohérence avec le contrat d’assurance et le paramétrage de paie. Une décision unilatérale ne se limite pas à un devis signé : il faut pouvoir prouver qu’elle a été remise aux salariés.
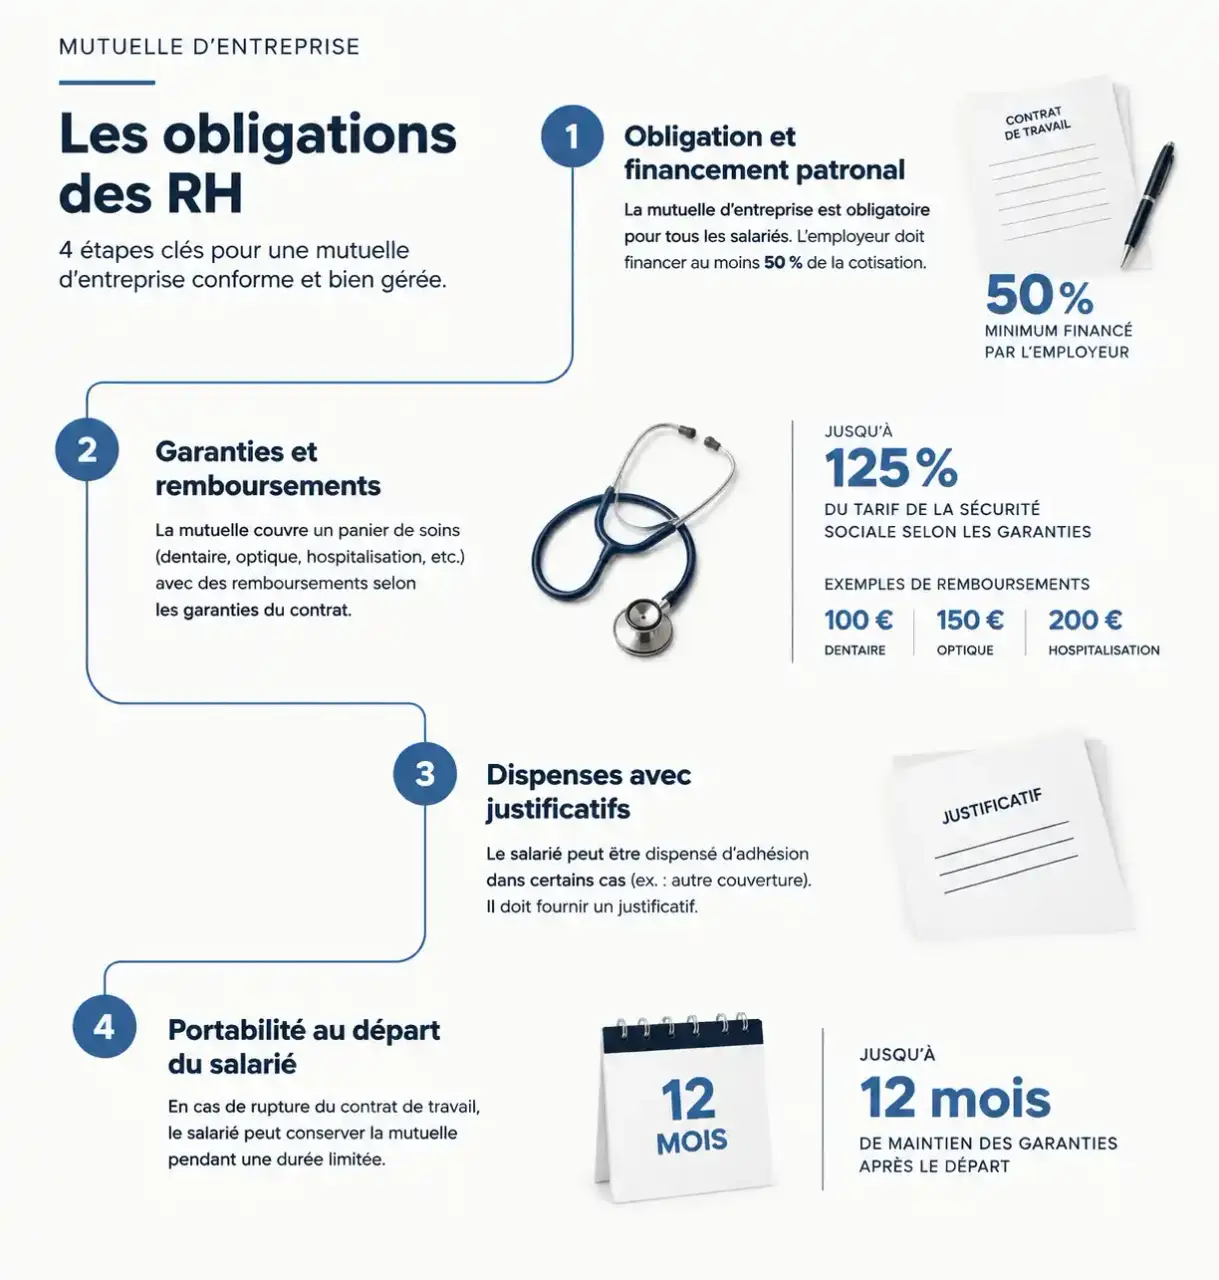
Distinguez le socle obligatoire des options facultatives. Pour une cotisation obligatoire de 48 €, une participation patronale de 24 € respecte le minimum de 50 %, sauf obligation conventionnelle plus favorable. Le financement des renforts et des ayants droit doit être identifié séparément.
Lire les garanties sans promettre un remboursement intégral
La complémentaire intervient après l’Assurance maladie et dans les limites prévues par le contrat. Le panier minimal fixe un plancher de garanties, mais ne garantit pas l’absence de reste à charge.
| Poste | Socle à vérifier | Point de vigilance |
|---|---|---|
| Soins remboursables | Ticket modérateur, sous réserve des exceptions prévues | Les dépassements d’honoraires sont distincts |
| Hospitalisation | Forfait journalier hospitalier intégral | La chambre particulière dépend du contrat |
| Prothèses dentaires et orthodontie | 125 % du tarif conventionnel | Ce pourcentage ne s’applique pas au montant de la facture |
| Optique | Minimum de 100 €, 150 € ou 200 € selon la correction | Vérifier la catégorie exacte de l’équipement |
Le renouvellement optique est généralement prévu tous les 2 ans. Des exceptions existent, notamment une périodicité de 1 an pour les enfants ou en cas d’évolution de la vue, selon les règles applicables.
Un pourcentage de la base de remboursement n’est pas un pourcentage des frais réels. Vérifiez aussi si le niveau indiqué inclut le remboursement de l’Assurance maladie. Pour un forfait en euros, lisez ensemble le montant maximal et la périodicité.
Le contrat responsable encadre les prises en charge. Il laisse notamment à la charge de l’assuré la participation forfaitaire de 2 € et les franchises médicales. Chacune de ces catégories est soumise à un plafond de 50 € par an et par personne. Le contrat prévoit également des règles pour le panier 100 % santé. Pour compléter vos repères sur la complémentaire santé, vous pouvez consulter ces informations, puis comparer ces éléments avec les documents contractuels de l’entreprise.
Traiter les dispenses comme des dossiers à suivre
Une dispense ne se présume pas et ne peut pas être imposée par l’employeur. Elle doit correspondre à une situation autorisée et faire l’objet d’une demande du salarié, accompagnée des justificatifs nécessaires. Parmi les cas à examiner figurent la complémentaire santé solidaire, certaines couvertures collectives déjà détenues, y compris comme ayant droit, ou une assurance individuelle conservée temporairement jusqu’à son échéance.
Pour chaque demande, vérifiez le fondement applicable, consignez la date d’effet et repérez l’événement qui mettra fin à la dispense. Être « déjà assuré ailleurs » ne suffit pas à constituer un dossier complet.
Les contrats courts et le temps partiel demandent une vérification particulière. Certains CDD ou contrats de mission de moins de 3 mois, ainsi que certaines situations de travail jusqu’à 15 heures par semaine, peuvent ouvrir droit au versement santé sous conditions. Ce mécanisme contribue au financement d’une couverture individuelle éligible ; il ne remplace pas librement l’affiliation collective.
La demande, le justificatif et la date de fin doivent rester associés dans le dossier. Un suivi des échéances permet de vérifier qu’un salarié est affilié lorsque le motif de dispense disparaît.
Organiser les changements de situation et les contrôles
La suspension du contrat de travail n’entraîne pas automatiquement l’arrêt de la mutuelle. Le maintien dépend notamment de l’indemnisation et des dispositions applicables. En cas de suspension non indemnisée, vérifiez le régime et le contrat avant toute radiation.
Après une rupture ouvrant droit à l’assurance chômage, la portabilité peut maintenir gratuitement les garanties sous certaines conditions, notamment si la rupture n’est pas consécutive à une faute lourde. Sa durée est limitée à celle du dernier contrat, ou des contrats consécutifs chez le même employeur, dans la limite de 12 mois. Informez le salarié et signalez son départ à l’organisme assureur.
Pour organiser le suivi, appuyez-vous sur une procédure simple :
- À l’embauche : remettre la notice et organiser l’affiliation ou instruire la demande de dispense.
- À chaque changement : vérifier les droits, les cotisations et les justificatifs.
- Au départ : examiner la portabilité et transmettre les informations nécessaires.
- Périodiquement : rapprocher les effectifs assurés, la paie et les factures.
Ces contrôles réduisent les défauts de couverture, les réclamations des salariés et les risques de remise en cause des exonérations sociales lors d’un contrôle URSSAF. Documentez toute anomalie et régularisez-la avec l’assureur et, si nécessaire, un conseil compétent.
- Mutuelle entreprise caoutchouc : les vérifications qui évitent un contrat mal adapté - 7 novembre 2026
- Acte délictueux dans le contrat de travail : démission légitime ne veut pas dire chômage automatique - 6 novembre 2026
- Mutuelle d’entreprise : garanties minimales, dispenses et suivi RH - 6 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance moyens de paiement lcl : garanties, tarifs et limites à connaître
 Solde de tout compte CDI : les 3 étapes pour vérifier vos indemnités et éviter les erreurs de calcul
 Autorisation d’absence dans l’Éducation nationale : droits, procédures et motifs valables
 Permis valide, véhicules suivis, trajets encadrés : réduire le risque routier professionnel