Mutuelle entreprise caoutchouc : les vérifications qui évitent un contrat mal adapté
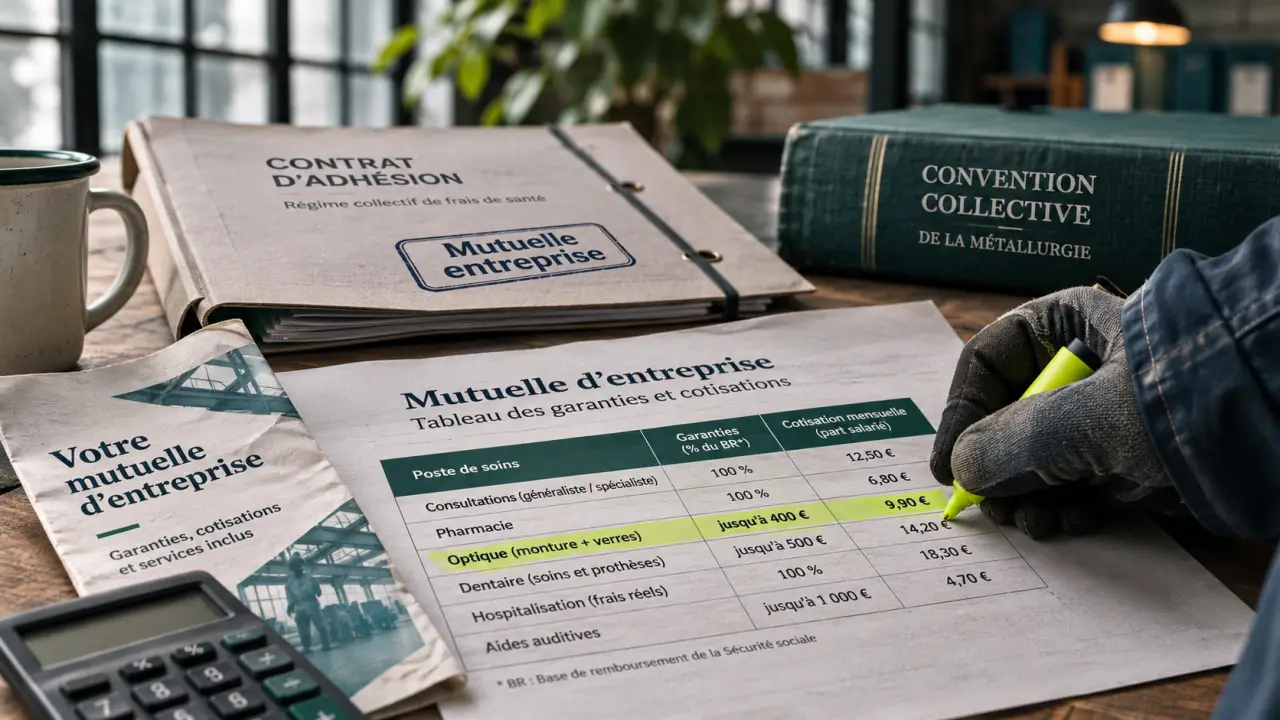
Dans une entreprise du caoutchouc, la complémentaire santé collective doit respecter les obligations légales et les dispositions conventionnelles applicables. Pour choisir un contrat ou vérifier sa couverture, il faut donc commencer par identifier la convention collective de l’employeur, puis examiner les garanties, la cotisation et les conditions d’affiliation. Le prix seul ne permet pas de savoir si la protection est conforme et réellement utile aux salariés.
Identifier les règles applicables avant de comparer les offres
La recherche d’une mutuelle d’entreprise dans le caoutchouc renvoie généralement à la complémentaire santé des salariés relevant de la convention collective nationale du caoutchouc, identifiée par l’IDCC 45. Cette référence constitue un point de départ, mais elle ne suffit pas à déterminer toutes les obligations de l’employeur : il faut consulter les textes et avenants en vigueur ainsi que les éventuels accords d’entreprise.
Vérifier la convention collective réellement applicable
Une entreprise qui utilise du caoutchouc ne relève pas automatiquement de cette branche. L’activité principale et le champ d’application de la convention sont déterminants. Le code APE donne une indication, mais ne remplace pas cette vérification. Le bulletin de paie mentionne normalement l’intitulé de la convention collective applicable ; le service des ressources humaines peut confirmer la référence et les textes retenus.
Cette étape évite de demander un devis sur une mauvaise base. Un distributeur de produits en caoutchouc et un fabricant industriel peuvent, par exemple, relever de cadres conventionnels différents selon leur activité réelle.
Distinguer le socle légal des obligations conventionnelles
Dans le secteur privé, l’employeur doit proposer une couverture collective de frais de santé à ses salariés, sous réserve des cas de dispense autorisés. Il finance au moins 50 % de la cotisation correspondant à la couverture obligatoire du salarié. Des dispositions conventionnelles ou un accord d’entreprise peuvent prévoir un financement plus favorable ou des garanties supérieures au minimum légal.
Il faut donc demander à l’assureur une confirmation écrite de l’adéquation du contrat avec les obligations applicables. Une simple mention commerciale « spécial caoutchouc » ne prouve ni la conformité des garanties ni celle des modalités d’affiliation.
Lire les garanties à partir des dépenses réellement supportées
Un tableau de garanties se juge sur ce qu’il rembourse après l’intervention de l’Assurance maladie, et non sur l’impression produite par ses pourcentages. Avant de souscrire, mieux vaut demander des simulations sur quelques dépenses concrètes : consultation avec dépassement d’honoraires, hospitalisation, couronne dentaire et lunettes hors panier réglementé.
| Poste à examiner | Points de vigilance |
|---|---|
| Hospitalisation | Honoraires du chirurgien et de l’anesthésiste, chambre particulière, plafonds et durée de prise en charge. |
| Soins courants | Consultations de spécialistes, dépassements d’honoraires, analyses et imagerie. |
| Dentaire | Prothèses, implants, plafonds annuels et actes non remboursés par l’Assurance maladie. |
| Optique et audition | Équipements du panier 100 % Santé, garanties hors panier et conditions de renouvellement. |
Décoder les pourcentages et les plafonds
Une garantie exprimée à 200 % de la base de remboursement ne signifie pas que la mutuelle règle deux fois la facture. Le calcul dépend de la base fixée par l’Assurance maladie et de la présentation du tableau, souvent remboursement obligatoire inclus. Si les honoraires dépassent fortement cette base, un reste à charge peut subsister. Les forfaits en euros sont plus lisibles, mais il faut vérifier s’ils s’appliquent par acte, par an ou par bénéficiaire.
Un tarif attractif peut servir de masque à une couverture déséquilibrée : une ligne optique généreuse attire l’œil tandis qu’un plafond d’hospitalisation passe inaperçu. Pour enlever ce filtre commercial, comparez les contrats sur les mêmes factures fictives et demandez le reste à charge final en euros. Cette lecture révèle mieux la protection réelle qu’une succession de pourcentages élevés.
Ne pas confondre santé, prévoyance et prévention professionnelle
La complémentaire santé rembourse des frais de soins. Elle ne remplace pas un régime de prévoyance couvrant notamment les conséquences d’un arrêt de travail, d’une invalidité ou d’un décès. Elle ne se substitue pas non plus aux obligations de prévention des risques professionnels. Dans les métiers industriels, ces protections se complètent, mais leurs prestations doivent être examinées séparément.
Calculer le coût pour le salarié et pour sa famille
Pour comparer deux offres, il faut distinguer la cotisation totale, la participation de l’employeur et le montant effectivement prélevé sur la paie. Une formule plus coûteuse peut laisser une charge inférieure au salarié si l’entreprise en finance une part plus importante. Inversement, un tarif d’appel peut ne concerner que le salarié seul.
Clarifier la place du conjoint et des enfants
La couverture des ayants droit n’est pas automatiquement obligatoire. Elle dépend du régime mis en place et, le cas échéant, des dispositions conventionnelles. Il faut vérifier si l’adhésion familiale est imposée ou facultative, quel tarif s’applique et si l’employeur participe aussi à cette dépense.
- Salarié seul : demander le montant mensuel restant après participation patronale.
- Avec conjoint ou enfants : vérifier les bénéficiaires admis et les justificatifs nécessaires.
- Avec renfort facultatif : isoler le supplément, souvent supporté par le salarié.
- Avec deux couvertures d’entreprise : étudier les dispenses possibles avant de cumuler les cotisations.
Le bon calcul consiste à rapprocher la cotisation annuelle et les restes à charge prévisibles, sans oublier les dépenses imprévues. Il est inutile de payer un renfort principalement conçu pour l’optique si le besoin prioritaire concerne les dépassements d’honoraires en hospitalisation.
Sécuriser l’adhésion, les dispenses et les changements de situation
L’existence d’une mutuelle collective ne rend pas toutes les situations identiques. Une embauche, un changement de contrat, une couverture par le conjoint ou un départ de l’entreprise peuvent modifier les droits. Ces événements doivent être traités avec des documents précis, plutôt qu’avec une simple consigne orale.
Demander une dispense dans le cadre prévu
Certains salariés peuvent bénéficier d’une dispense d’adhésion, notamment selon leur autre couverture ou leur situation contractuelle. Les conditions varient selon le motif et le cadre juridique du régime. Une dispense n’est pas à présumer : le salarié doit la demander et fournir les justificatifs requis. L’employeur doit conserver les éléments permettant de justifier l’absence d’affiliation.
Anticiper le départ et la portabilité
Après certaines ruptures du contrat de travail ouvrant droit à l’assurance chômage, la couverture santé peut être maintenue gratuitement au titre de la portabilité, sous conditions. Sa durée dépend notamment de celle du dernier contrat ou des contrats consécutifs chez le même employeur, dans la limite de 12 mois. Le maintien n’est donc ni automatique dans toutes les situations ni illimité.
Avant un départ, le salarié a intérêt à vérifier les bénéficiaires maintenus, les démarches demandées et la date de fin des droits. Cela permet d’organiser la couverture suivante sans interruption.
Réunir les bons documents avant de signer ou de renouveler
Pour l’employeur, la décision doit reposer sur davantage qu’un devis. Le dossier doit comprendre les textes conventionnels applicables, l’acte instituant le régime, les conditions contractuelles, le tableau des garanties et la notice d’information. Il faut également contrôler les modalités de révision tarifaire, de résiliation et de gestion des affiliations.
Pour le salarié, trois documents sont particulièrement utiles : la notice d’information, le tableau de garanties et le détail de la cotisation. Ils permettent de connaître les exclusions, les limites de remboursement et les démarches à effectuer avant une dépense importante. Un devis dentaire ou hospitalier transmis à l’organisme complémentaire permet ensuite d’obtenir une estimation personnalisée.
Le choix pertinent est celui d’un contrat conforme au cadre de l’entreprise, compréhensible et adapté aux besoins de ses bénéficiaires. Avant de retenir une offre, faites confirmer par écrit les points sensibles : obligations de branche, financement patronal, couverture familiale et remboursements sur des cas concrets.
- Mutuelle entreprise caoutchouc : les vérifications qui évitent un contrat mal adapté - 7 novembre 2026
- Acte délictueux dans le contrat de travail : démission légitime ne veut pas dire chômage automatique - 6 novembre 2026
- Mutuelle d’entreprise : garanties minimales, dispenses et suivi RH - 6 novembre 2026
Articles qui pourraient vous intéresser :
 Inspection du travail : le 0 806 000 126, les documents indispensables et les limites du service
 Les cotisations de prévoyance sont -elles obligatoires pour les apprentis ?
 Réduction Fillon 2025 : les nouveaux coefficients et l’impact de la prime de partage de la valeur
 Congé pathologique refusé : motifs CPAM, 14 jours prénataux et recours utiles