Compte formation en comptabilité : distinguer la facture, la TVA et le financement
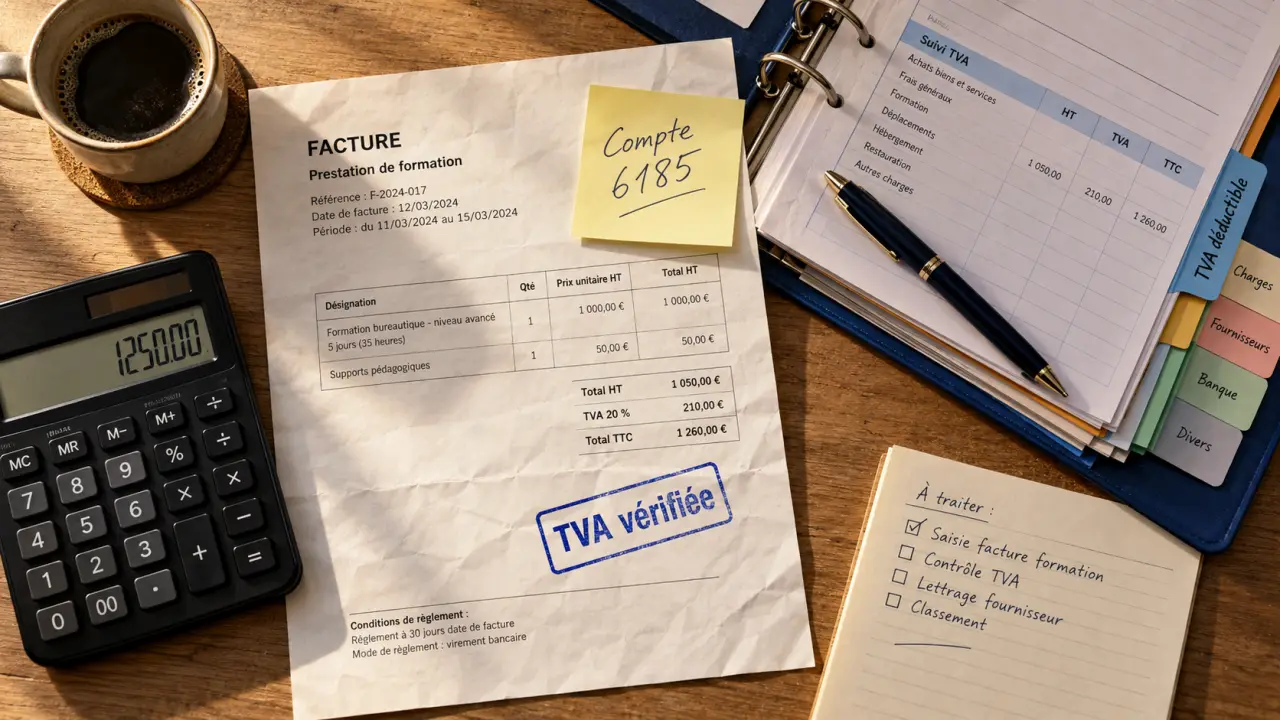
Une facture de formation suivie par un salarié se comptabilise généralement au compte 6185 « Frais de colloques, séminaires, conférences », éventuellement dans un sous-compte dédié aux formations. Mais ce compte ne convient pas à toutes les dépenses : contribution à la formation professionnelle, remboursement d’un OPCO et utilisation du compte personnel de formation relèvent de situations différentes. Pour choisir le bon compte formation en comptabilité, il faut d’abord identifier ce que l’entreprise paie réellement.
Identifier la dépense avant de choisir le compte
Le mot « formation » peut désigner une prestation achetée, une contribution obligatoire ou un droit individuel mobilisé par une personne. Ces trois réalités ne produisent pas la même écriture comptable. Le libellé du virement bancaire ne suffit donc pas : partez de la facture, du bulletin de paie ou de la notification de prise en charge.
Quiz : comptabiliser une dépense de formation
Répondez aux six questions, puis validez vos réponses pour obtenir votre score et la correction.
Toutes les questions sont obligatoires.
| Nature de l’opération | Traitement à envisager | Pièce à vérifier |
|---|---|---|
| Formation facturée à l’entreprise | Charge de formation, généralement en compte 6185 ou dans une subdivision adaptée | Facture de l’organisme |
| Contribution à la formation professionnelle | Compte 6333 pour la contribution relevant des impôts et taxes sur rémunérations | État de paie et déclaration sociale |
| Prise en charge par un OPCO | Traitement selon le bénéficiaire du paiement et les conditions du financement | Accord de prise en charge et décompte |
| CPF utilisé sans paiement de l’entreprise | Aucune charge de prestation à enregistrer par l’entreprise | Dossier de financement individuel |
Le compte 6333 ne sert pas à enregistrer une facture pédagogique ordinaire. Il concerne la contribution de l’employeur à la formation professionnelle. Inversement, le compte 6185 ne remplace pas les comptes utilisés pour comptabiliser les contributions calculées sur les rémunérations.
Une entreprise peut créer un sous-compte interne pour isoler ses frais de formation. Cette subdivision facilite le suivi par service, salarié ou projet, sans modifier la nature de la dépense. L’essentiel est de conserver une méthode cohérente d’un exercice à l’autre et de respecter le plan comptable applicable à l’entité.
Enregistrer la facture de formation et vérifier la TVA
L’écriture d’achat et son règlement
Lorsque l’entreprise est cliente de l’organisme et reçoit une facture à son nom, elle enregistre la charge et la dette fournisseur. Prenons une formation facturée 1 000 euros hors taxes, avec 200 euros de TVA. Si cette TVA est intégralement déductible, l’écriture peut se présenter ainsi :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6185 | Frais de formation | 1 000 € | |
| 44566 | TVA déductible sur autres biens et services | 200 € | |
| 401 | Fournisseur — organisme de formation | 1 200 € |
Lors du paiement, débitez le compte 401 et créditez le compte 512 « Banque » pour 1 200 euros. La charge est ainsi distinguée de son règlement : une facture reçue mais non encore payée reste une dette fournisseur.
Une formation n’ouvre pas systématiquement droit à récupération de TVA
Certaines prestations de formation professionnelle continue sont exonérées de TVA lorsque l’organisme remplit les conditions requises. Ne reconstituez jamais une TVA sur une facture exonérée. Pour une prestation facturée 1 000 euros sans TVA, la charge et la dette fournisseur s’élèvent chacune à 1 000 euros.
À l’inverse, la présence de TVA sur la facture ne garantit pas sa déduction intégrale. Celle-ci dépend notamment de la situation fiscale de l’entreprise, de l’affectation de la dépense et de la régularité du justificatif. La TVA non récupérable augmente, en principe, le montant de la charge enregistrée.
Traiter le financement sans confondre remboursement et réduction de prix
Lorsque l’entreprise paie puis reçoit une prise en charge
Une prise en charge par un opérateur de compétences, ou OPCO, ne transforme pas automatiquement la facture initiale en dépense nette. Si l’entreprise doit payer l’intégralité de la prestation, elle comptabilise d’abord cette obligation. Le financement fait ensuite l’objet d’un traitement distinct, selon sa nature et les règles applicables.
Lorsqu’il constitue une subvention d’exploitation, le financement peut relever du compte 74 « Subventions d’exploitation », avec constatation d’une créance lorsque le droit est acquis. Une simple demande envoyée ne suffit pas nécessairement : examinez l’accord, les conditions d’assiduité, les justificatifs exigés et les éventuelles réserves.
Le bon seuil de décision n’est pas la date à laquelle l’aide paraît probable, mais le moment où les conditions permettent de constater un droit suffisamment établi. Conservez une courte fiche de rapprochement entre coût engagé, montant accepté et montant encaissé : elle évite de prendre un plafond de financement pour une créance certaine et rend visible le reste à charge réel.
Lorsque l’OPCO règle directement l’organisme
En cas de paiement direct, vérifiez qui est juridiquement débiteur de la formation. Si la facture est adressée à l’entreprise et que l’OPCO règle pour son compte, le traitement doit retracer l’extinction de la dette et le financement correspondant. Si l’entreprise n’est redevable que d’un complément facturé séparément, l’analyse sera différente. Le circuit bancaire, à lui seul, ne détermine pas l’écriture.
Ne comptabilisez donc pas systématiquement uniquement le reste à charge. Rapprochez la convention, la facture et la notification de financement avant de décider du traitement.
Rattacher les frais au bon exercice et séparer les dépenses annexes
Une formation payée en décembre mais réalisée en janvier ne doit pas nécessairement peser sur le résultat de décembre. Le rattachement dépend de la période de réalisation de la prestation, et non de la seule date du paiement.
- Facture comptabilisée pour une formation future : une charge constatée d’avance, au compte 486, peut être nécessaire à la clôture.
- Formation réalisée sans facture reçue : une facture non parvenue peut être enregistrée, notamment au compte 4081, sur une base justifiée.
- Acompte versé avant facturation définitive : il relève généralement du compte 4091, avant son imputation sur la facture finale.
Pour un parcours réparti sur deux exercices, documentez la part effectivement réalisée à la clôture. Le calendrier des sessions et le contrat permettent une ventilation plus fiable qu’un découpage fondé uniquement sur les échéances de paiement.
Les dépenses annexes gardent leur nature propre. Les déplacements et l’hébergement peuvent notamment relever des comptes de voyages et déplacements, tandis que la rémunération du salarié pendant la formation reste enregistrée en charges de personnel. Regrouper ces coûts dans un tableau de suivi est utile pour connaître le budget total, mais cela n’impose pas de les porter tous au compte 6185.
Conserver les justificatifs et écarter la confusion avec le CPF
Le compte personnel de formation est un dispositif de financement individuel, pas un numéro de compte du plan comptable. Lorsqu’un salarié utilise ses droits CPF sans dépense supportée par l’entreprise, celle-ci n’enregistre pas le coût pédagogique financé par ce dispositif. Si elle verse un abondement ou finance un complément, il faut analyser cet engagement et ses justificatifs propres.
Avant de valider une écriture de formation, réunissez les pièces qui permettent de comprendre toute l’opération :
- la convention ou le contrat précisant le bénéficiaire, le prix et les dates ;
- la facture établie au nom du bon client et son traitement de TVA ;
- les justificatifs de réalisation utiles au financement ;
- l’accord de prise en charge et le décompte final, le cas échéant ;
- la preuve du règlement et le rapprochement avec la dette fournisseur.
La méthode la plus sûre consiste à séparer trois questions : quelle prestation a été achetée, qui doit la payer et qui la finance finalement ? Cette distinction permet de choisir le compte adapté, de justifier la TVA et de présenter un coût de formation fidèle à la réalité.