Bulletin de paie 2025 : le montant net social reste obligatoire, le modèle pérenne attend 2027
Le bulletin de paie 2025 n’impose pas de remplacer toute la maquette du jour au lendemain. La priorité consiste à fiabiliser les rubriques obligatoires, notamment le montant net social, puis à actualiser les paramètres qui influencent les cotisations, le net versé et les déclarations sociales. Pour l’employeur et le gestionnaire de paie, l’objectif est d’éviter qu’un bulletin lisible dissimule une erreur de calcul ou de paramétrage.
Ce qui évolue réellement sur le bulletin de paie en 2025
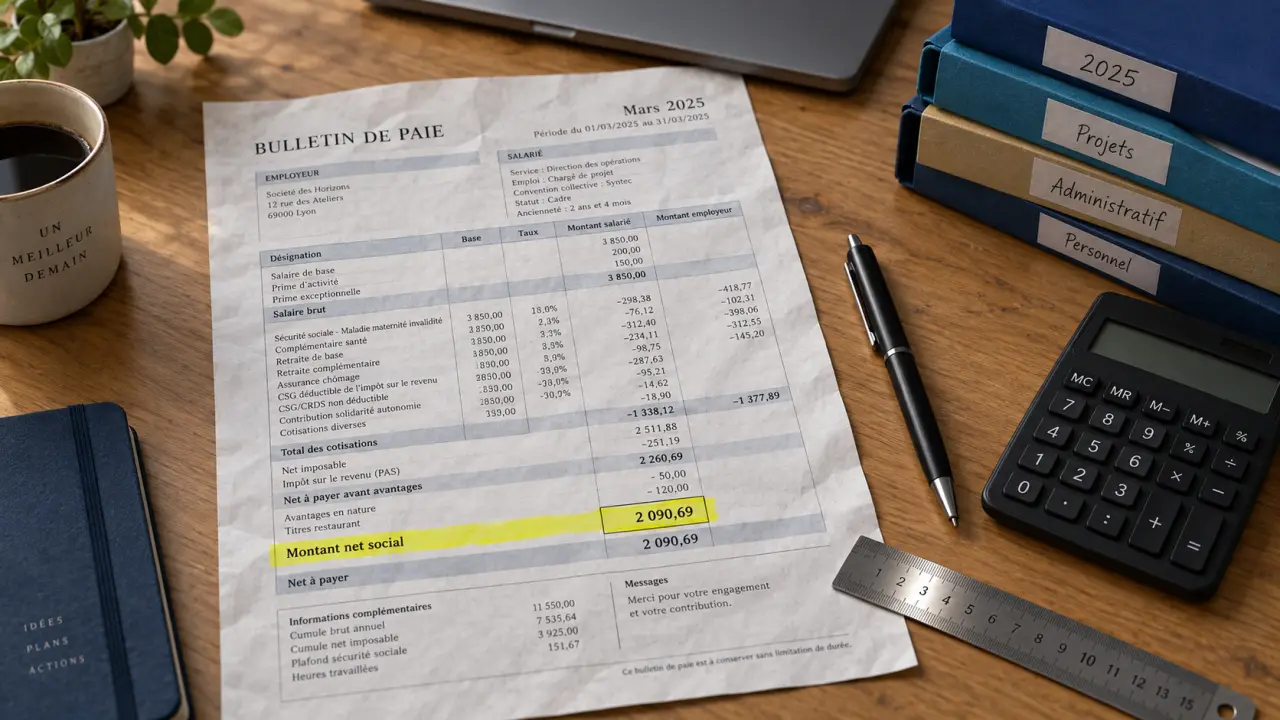
En 2025, le bulletin doit toujours présenter les informations nécessaires à la compréhension de la rémunération : salaire brut, cotisations et contributions sociales, exonérations éventuelles, net imposable, prélèvement à la source, net à payer et montant net social. La modernisation du document vise surtout à améliorer la présentation de ces données, sans supprimer les obligations de fond.
Quiz : Bulletin de paie 2025
Le montant net social reste une mention obligatoire
Affiché sur les bulletins depuis le 1er juillet 2023, le montant net social reste obligatoire. Il correspond au revenu à déclarer pour l’accès à certaines prestations sociales, comme le RSA ou la prime d’activité. Il ne doit pas être confondu avec le net imposable ou le net à payer. Ces trois montants répondent à des usages différents et peuvent donc présenter des valeurs distinctes.
Cette ligne doit être vérifiée lors de l’intégration d’une prime, d’un avantage en nature, d’une indemnité ou d’une retenue. Une mauvaise qualification d’un élément de rémunération peut modifier le montant affiché et créer une incohérence entre le bulletin et les déclarations sociales.
Une présentation par blocs plus simple à contrôler
Le bulletin clarifié regroupe les prélèvements selon leur nature : santé, accidents du travail et maladies professionnelles, retraite, famille, chômage ou autonomie. Les cotisations obligatoires sont distinguées des cotisations facultatives. Les remboursements, avances, saisies et autres mouvements sont regroupés dans un pavé consacré aux remboursements et déductions diverses.
Cette organisation facilite la lecture pour le salarié et aide les équipes paie à repérer une ligne inhabituelle ou une déduction injustifiée. Elle ne dispense toutefois pas de vérifier les montants et les règles appliquées.
Modèle provisoire ou modèle pérenne : comprendre le calendrier
Le modèle simplifié et pérenne du bulletin de paie a été reporté. En pratique, le modèle provisoire peut encore être utilisé jusqu’au 31 décembre 2026. La bascule vers le modèle pérenne est attendue au 1er janvier 2027. Il n’est donc pas nécessaire de refaire toute la maquette en 2025 si le format utilisé reste conforme.
| Élément | Situation à retenir | Action recommandée |
|---|---|---|
| Montant net social | Obligatoire | Vérifier son calcul et son affichage pour chaque population concernée |
| Modèle provisoire | Utilisable jusqu’au 31 décembre 2026 | Conserver une présentation conforme et préparer les futurs tests |
| Modèle pérenne clarifié | Bascule attendue au 1er janvier 2027 | Planifier l’évolution avec l’éditeur ou le prestataire de paie |
| Paramètres légaux annuels | À actualiser selon leur date d’entrée en vigueur | Contrôler les bulletins concernés après chaque mise à jour |
Ce report ne suspend pas les obligations de conformité. Il laisse du temps pour comparer les deux présentations, repérer les rubriques propres à l’entreprise et former les personnes chargées de répondre aux questions des salariés.
Les valeurs de paie à revalider sans attendre
Un bulletin conforme dépend de sa structure, mais aussi de l’exactitude des chiffres. Les mises à jour doivent être effectuées dans le logiciel de paie, puis vérifiées sur un bulletin réel. Les paramètres les plus sensibles sont ceux qui modifient les assiettes de cotisations, les plafonds d’exonération ou le montant net final.
SMIC et plafond de la sécurité sociale
Le SMIC de référence s’élève à 1 801,80 € brut mensuel pour un temps plein, soit 11,88 € brut de l’heure. Le plafond mensuel de la sécurité sociale, ou PMSS, atteint 3 925 €, pour un plafond annuel de 47 100 €. Ces montants interviennent dans plusieurs calculs, notamment les cotisations plafonnées, les régularisations progressives, les garanties de prévoyance et certaines limites d’exonération.
Une vérification particulière est nécessaire pour les salariés à temps partiel, les entrées et sorties en cours de mois, les absences non rémunérées et les rémunérations variables. Dans ces situations, le plafond peut être proratisé. L’erreur vient souvent moins du taux appliqué que de l’assiette retenue.
Prélèvement à la source, frais et exonérations
Le taux de prélèvement à la source, ou PAS, doit être appliqué à la bonne base de net imposable et mis à jour à partir du taux transmis. Les frais professionnels, indemnités, primes et avantages en nature doivent également être examinés au regard des plafonds et des conditions d’exonération applicables. La même attention s’applique à la réduction générale des cotisations, au taux d’accident du travail et de maladie professionnelle, à la contribution chômage et aux dispositifs propres à l’entreprise.
Une donnée saisie au mauvais endroit peut modifier le brut soumis, les cotisations, le net social, le net imposable et la déclaration sociale nominative. Contrôler uniquement le net à payer ne suffit donc pas. La vérification doit suivre chaque rubrique, depuis son origine jusqu’à son impact sur les déclarations.
Les contrôles qui réduisent le risque d’erreur
Il n’est pas nécessaire de relire chaque ligne de chaque bulletin avec la même attention. Une méthode plus fiable consiste à organiser des contrôles ciblés après chaque évolution réglementaire ou chaque modification du paramétrage.
- Comparer un bulletin avant et après la mise à jour sur plusieurs profils : cadre, non-cadre, temps partiel, salarié avec absence et salarié avec prime.
- Vérifier la cohérence entre le brut, l’assiette des cotisations, le net imposable, le montant net social et le net à payer.
- Contrôler les plafonds de sécurité sociale et les régularisations cumulées depuis le début de l’année.
- Examiner les rubriques d’exonération, de frais professionnels et d’allègement de cotisations avec leurs justificatifs.
- Rapprocher les données du bulletin avec la déclaration sociale nominative avant son envoi.
- Documenter chaque correction pour conserver une piste d’audit en cas de contrôle URSSAF.
Les erreurs les plus coûteuses ne sont pas toujours visibles par le salarié. Une cotisation mal assise, une exonération appliquée sans respecter ses conditions ou un plafond oublié peut entraîner une régularisation, des intérêts ou un redressement URSSAF. À l’inverse, une procédure documentée montre que l’entreprise suit réellement sa conformité paie.
Préparer la bascule sans désorganiser la paie
La préparation du modèle pérenne doit entrer dans le calendrier de paie. Elle ne se limite pas à modifier l’apparence du document. Commencez par recenser les rubriques spécifiques : primes conventionnelles, remboursements, titres de transport, avances, retenues, prévoyance, retraite supplémentaire et avantages en nature. Certaines devront recevoir un nouvel emplacement ou un libellé plus explicite dans la future présentation.
Coordonner RH, paie et prestataire
Lorsque la paie est externalisée, demandez au prestataire un calendrier de mise en conformité, le détail des impacts sur les éditions et les modalités de recette. En gestion interne, interrogez l’éditeur du logiciel sur les versions disponibles, les paramétrages livrés et les contrôles à effectuer avant la mise en production. Les RH doivent pouvoir expliquer les évolutions aux salariés, en particulier la différence entre montant net social, net imposable et net à payer.
Prévoyez enfin une phase de test avant la bascule, avec un échantillon de bulletins, une validation des rubriques et un rapprochement avec la DSN. Cette préparation permet d’anticiper le nouveau bulletin de paie 2025 et son évolution future, tout en inscrivant les contrôles dans une procédure durable de fiabilisation de la paie.
- RTT et convention Syntec : 35 heures, forfait jours, les règles qui changent tout - 18 septembre 2026
- Bulletin de paie 2025 : le montant net social reste obligatoire, le modèle pérenne attend 2027 - 17 septembre 2026
- Master 2 droit social : quel parcours choisir entre contentieux, RH et protection sociale ? - 16 septembre 2026