Erreur de salaire : rappel dû, trop-perçu à rembourser ou bulletin à corriger ?
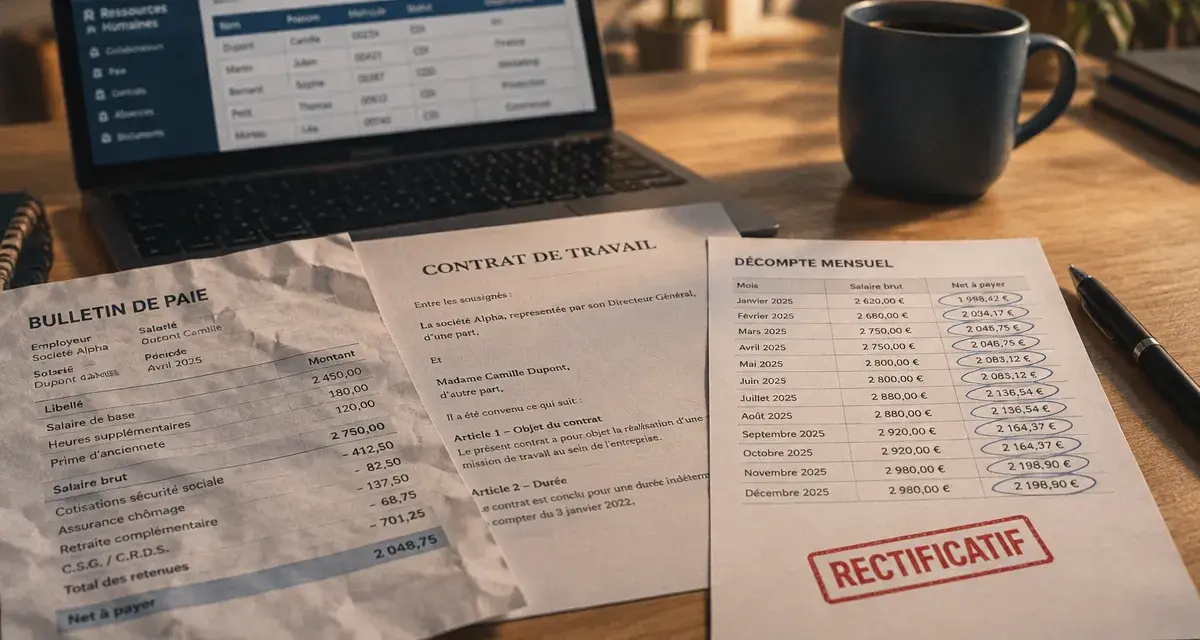
Une erreur de paie ne doit pas être ignorée ni réglée uniquement à l’oral. Lorsqu’un montant versé, une prime, des heures supplémentaires ou des cotisations sont inexacts, la régularisation doit rétablir le salaire réellement dû et laisser des justificatifs clairs. La démarche dépend d’abord d’un point : l’erreur vous a-t-elle fait perdre de l’argent ou avez-vous reçu un trop-perçu ?
Repérer l’erreur avant de demander une régularisation
Une anomalie peut concerner le virement bancaire, le bulletin de paie ou les deux. Le virement peut être correct alors que le bulletin comporte une mention administrative erronée. À l’inverse, le net à payer peut sembler juste alors qu’une prime a été oubliée dans le calcul. Comparez donc le contrat de travail, les éléments variables et le montant effectivement reçu.
Les erreurs qui modifient réellement la rémunération
Les erreurs fréquentes concernent l’absence d’heures travaillées ou supplémentaires, une majoration mal appliquée, une prime oubliée, un arrêt ou une absence mal décomptés, une ancienneté incorrecte ou une mauvaise application de la convention collective. Les cotisations sociales et le prélèvement à la source peuvent aussi rendre le net versé incohérent.
Une erreur matérielle, comme un chiffre saisi deux fois, ne se vérifie pas de la même façon qu’une règle conventionnelle appliquée à tort. Dans ce second cas, contrôlez la classification, le coefficient et les minima prévus par la convention collective applicable.
Réunir les preuves utiles
Conservez les bulletins concernés, le contrat et ses avenants, les relevés d’heures, les plannings, les justificatifs de primes, les relevés bancaires et les échanges avec le service RH. Si l’erreur se répète, établissez un tableau mois par mois avec le montant attendu, le montant versé, l’écart et le document justificatif.
Cette chronologie permet de présenter une demande de régularisation du salaire fondée sur des montants précis, plutôt que sur une estimation globale difficile à vérifier.
Deux situations, deux réponses : salaire insuffisant ou trop-perçu
| Situation | Conséquence | Réponse attendue |
|---|---|---|
| Erreur en défaveur du salarié | Le salaire, une prime ou des heures n’ont pas été intégralement payés | Rappel de salaire, correction du bulletin et versement du complément |
| Erreur en faveur du salarié | Le salarié a reçu une somme qui ne lui était pas due | Décompte détaillé, échange sur le remboursement et correction de la paie |
| Erreur sans impact immédiat sur le net | Une mention ou une donnée déclarative est incorrecte | Bulletin rectificatif et, si nécessaire, correction des déclarations sociales |
Dans chaque situation, mieux vaut signaler rapidement l’anomalie. Le salarié sous-payé peut réclamer les sommes dues. L’employeur peut demander la restitution d’un trop-perçu s’il démontre l’erreur et le montant concerné. La régularisation doit apparaître clairement sur les documents de paie, sans modification difficile à retracer.
La procédure la plus sûre, de la vérification au bulletin rectificatif
- Identifier l’écart : comparez le bulletin avec les éléments utilisés pour le calcul et isolez le ou les mois concernés.
- Signaler l’erreur par écrit : adressez un message daté au service paie, aux RH ou à l’employeur. Décrivez les faits, indiquez le montant estimé et joignez les pièces utiles.
- Demander un décompte : l’origine de l’erreur et le calcul de la régularisation doivent pouvoir être expliqués, notamment lorsqu’un trop-perçu est réclamé.
- Formaliser la correction : la régularisation peut figurer sur la paie suivante ou donner lieu à un bulletin rectificatif, voire à un bulletin « annule et remplace ».
- Vérifier les effets déclaratifs : les cotisations, le prélèvement à la source et la déclaration sociale nominative peuvent nécessiter une correction.
Demandez une confirmation écrite de la solution retenue. Elle peut préciser la période concernée, le montant brut et net régularisé, le motif de l’erreur ainsi que les modalités de paiement ou de remboursement. Une attestation d’erreur n’est pas systématiquement obligatoire, mais elle réduit les malentendus lorsque plusieurs bulletins sont concernés.
Ne contrôlez pas seulement le net à payer. Vérifiez aussi les bases de calcul, les heures, la qualification et les lignes de cotisations. Une correction rétroactive peut avoir des effets sur les droits sociaux, la retraite, l’assurance chômage ou l’impôt si les documents de paie et les déclarations ne sont pas rectifiés de manière cohérente.
Sous-paiement : obtenir un rappel de salaire sans attendre
Si votre salaire est insuffisant, commencez par demander une régularisation amiable au moyen d’un récapitulatif chiffré. L’employeur peut verser le complément sur la paie suivante et faire apparaître l’opération sur le bulletin. Lorsque l’erreur concerne plusieurs mois ou une somme importante, un bulletin rectificatif rend le traitement plus lisible.
Le délai de prescription des actions en paiement du salaire est de 3 ans, conformément à l’article L3245-1 du Code du travail. Agir rapidement facilite la récupération des pièces et limite les désaccords sur le calcul. Ce délai peut également concerner un salarié ayant quitté l’entreprise : le départ ne supprime pas les droits nés pendant le contrat.
En cas d’absence de réponse ou de refus
Relancez l’employeur par écrit en rappelant les périodes concernées, les sommes demandées et les justificatifs déjà transmis. Une mise en demeure peut ensuite être envisagée. Si le refus ou le désaccord persiste, le salarié peut saisir le conseil de prud’hommes pour demander le rappel de salaire.
Ne signez pas un document reconnaissant un calcul que vous ne comprenez pas. Demandez le détail des bases retenues, des heures prises en compte, des primes et des cotisations avant d’accepter le montant proposé.
Trop-perçu : rembourser, mais pas subir une retenue brutale
Un trop-perçu de salaire doit être réel et justifié. L’employeur doit fournir un décompte précis indiquant les mois concernés, l’erreur identifiée, le montant versé, celui qui aurait dû l’être et le solde demandé. Une simple affirmation ne permet pas de vérifier si la somme correspond à une double prime, à des heures non dues ou à une erreur de saisie.
La demande de remboursement s’inscrit généralement dans un délai de 3 ans. Avant tout paiement, comparez le décompte avec vos bulletins, vos relevés bancaires et les éléments variables de la période. Cette vérification permet aussi de repérer une erreur dans le montant réclamé ou une régularisation déjà effectuée.
Il est souvent préférable de convenir par écrit d’un échéancier adapté à la situation du salarié. L’employeur ne peut pas récupérer librement toute la somme sur la paie suivante. Les retenues successives sont encadrées, et la limite de 10 % du salaire net est mentionnée pour préserver les ressources du salarié. L’article L3251-3 du Code du travail encadre cette protection du salaire.
Si vous contestez le trop-perçu, demandez les calculs détaillés et conservez tous les échanges. Si la dette est admise, proposez des modalités réalistes plutôt qu’un remboursement immédiat impossible. Lorsque le principe ou le montant reste contesté, une solution amiable peut être recherchée. À défaut, le litige peut être porté devant le conseil de prud’hommes.
- Erreur de salaire : rappel dû, trop-perçu à rembourser ou bulletin à corriger ? - 16 octobre 2026
- Délai de paiement du salaire : aucune date fixe, mais une régularité obligatoire - 15 octobre 2026
- Formation en interne : 5 étapes pour transmettre vos savoir-faire et mesurer les acquis - 14 octobre 2026